Sam fakt, że ubezpieczyciel uznał szkodę za całkowitą, nie oznacza jeszcze obowiązku oddania auta na złom. Najważniejsze jest to, czy pojazd po naprawie spełnia wymagania techniczne, ma ważne badanie i nie został wyrejestrowany. Wyjaśniam, kiedy można nim jeździć, jakie formalności mogą być konieczne oraz na co uważać przy rozliczeniu z OC lub AC.
O dalszej jeździe decyduje stan pojazdu, a nie sama nazwa szkody
- Szkoda całkowita jest zwykle ekonomiczną oceną ubezpieczyciela, a nie automatycznym zakazem użytkowania.
- Po rozliczeniu z OC lub AC właściciel zazwyczaj nadal może naprawić, sprzedać albo zezłomować pojazd.
- Jazda jest dopuszczalna tylko wtedy, gdy auto jest sprawne technicznie, zarejestrowane, ubezpieczone i ma ważne badanie.
- Po uszkodzeniu elementów nośnych może być potrzebne dodatkowe badanie techniczne.
- Od 19 września 2025 roku dodatkowe badanie po kolizji lub wypadku dla samochodu osobowego kosztuje zasadniczo 143 zł.
Szkoda całkowita nie kasuje auta z ruchu
W praktyce szkoda całkowita oznacza najczęściej, że według kalkulacji ubezpieczyciela naprawa jest ekonomicznie nieopłacalna. To ocena potrzebna do ustalenia wysokości odszkodowania, a nie decyzja administracyjna o wycofaniu pojazdu z ruchu. Sam wpis „szkoda całkowita” nie odbiera właścicielowi prawa własności ani nie powoduje automatycznego wyrejestrowania samochodu.
Po wypłacie odszkodowania właściciel może więc zdecydować, co zrobić z pozostałościami. Możliwa jest naprawa, sprzedaż uszkodzonego auta albo przekazanie go do stacji demontażu. Rzecznik Finansowy również wskazuje, że po wydaniu decyzji o szkodzie całkowitej to właściciel decyduje o dalszych losach pojazdu, o ile przepisy dotyczące jego stanu technicznego nie wykluczają jazdy.
Trzeba jednak rozdzielić dwie kwestie. Ubezpieczyciel ocenia opłacalność naprawy, natomiast diagnosta i organy kontroli oceniają, czy pojazd może bezpiecznie uczestniczyć w ruchu. Stary samochód może dostać status szkody całkowitej po uszkodzeniu kilku drogich elementów, mimo że po naprawie nadal będzie technicznie sprawny. Z drugiej strony auto wycenione wysoko może nie mieć formalnie szkody całkowitej, ale po poważnym uszkodzeniu konstrukcji nie powinno wrócić na drogę bez fachowej odbudowy i kontroli.
OC i AC inaczej liczą granicę nieopłacalności
To, jak ubezpieczyciel dochodzi do decyzji, zależy przede wszystkim od rodzaju polisy. Przy szkodzie z OC sprawcy stosuje się zasady odszkodowania za rzeczywistą szkodę. Przy AC decydują zapisy ogólnych warunków ubezpieczenia, czyli OWU.
| Rodzaj rozliczenia | Kiedy zwykle pojawia się szkoda całkowita | Jak oblicza się wypłatę |
|---|---|---|
| OC sprawcy | Gdy koszt ekonomicznie uzasadnionej naprawy przekracza wartość auta sprzed zdarzenia | Wartość pojazdu przed szkodą pomniejszona o wartość pozostałości |
| AC | Po przekroczeniu progu wskazanego w OWU, często około 70 procent wartości pojazdu | Zgodnie z metodą opisaną w umowie, zwykle z uwzględnieniem wartości wraku |
Przy OC nie ma jednej ustawowej granicy typu 70 procent, która działałaby w każdej sprawie. W orzecznictwie i praktyce przyjmuje się, że naprawa staje się nieopłacalna, gdy jej koszt przekracza wartość pojazdu sprzed wypadku. W AC próg może być niższy lub wyższy, dlatego zawsze sprawdzam konkretny zapis w OWU, a nie kieruję się obiegową opinią.
Przykład jest prosty. Samochód przed kolizją był wart 30 000 zł, a wartość pozostałości ustalono na 9 000 zł. Przy rozliczeniu różnicowym odszkodowanie wyniesie 21 000 zł. Jeżeli właściciel zatrzyma wrak i naprawi go za własne pieniądze, nadal może nim jeździć, ale musi udowodnić, że pojazd został przywrócony do bezpiecznego stanu.
Najwięcej sporów budzi zwykle właśnie wartość pozostałości. Jeżeli ubezpieczyciel wycenił wrak na 12 000 zł, ale realnie nie można znaleźć kupca za tę kwotę, warto zebrać oferty, opinie rzeczoznawcy albo dokumentację aukcji. Wycena pozostałości powinna odpowiadać realnej wartości rynkowej, a nie tylko kwocie pojawiającej się w kalkulacji.
Co musi być spełnione, żeby legalnie jeździć
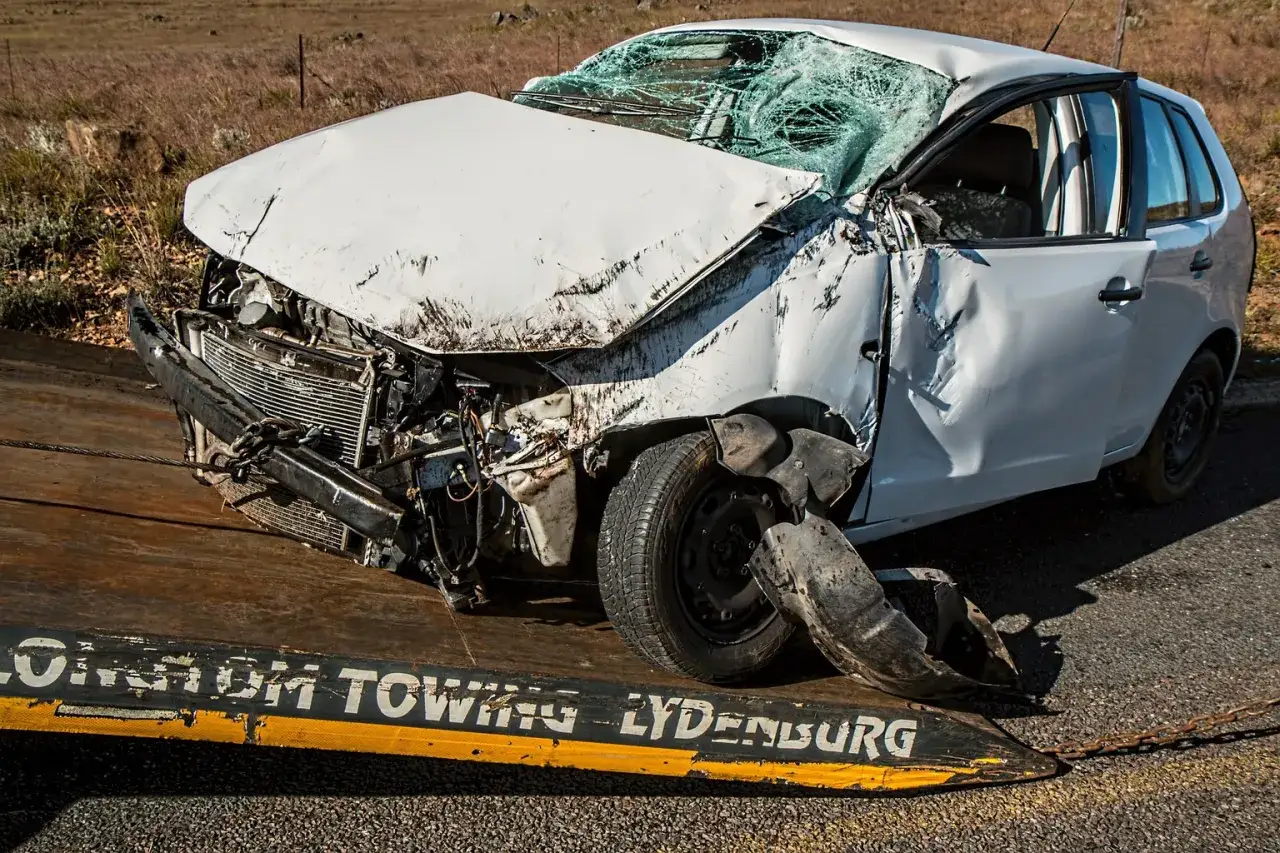
Prawo nie zabrania dalszego użytkowania auta wyłącznie dlatego, że ubezpieczyciel wypłacił odszkodowanie za szkodę całkowitą. Samochód musi jednak spełniać podstawowe warunki dopuszczenia do ruchu. Z mojego punktu widzenia najbezpieczniej traktować je jako krótką listę kontrolną, a nie formalność do odhaczenia.
- ważne badanie techniczne, chyba że po zdarzeniu trzeba wykonać badanie dodatkowe,
- ważne ubezpieczenie OC,
- brak decyzji o wycofaniu lub wyrejestrowaniu pojazdu,
- sprawne hamulce, układ kierowniczy, światła, zawieszenie i ogumienie,
- brak uszkodzeń, które zagrażają kierowcy lub innym uczestnikom ruchu.
Jeżeli policja zatrzyma dowód rejestracyjny, nie wolno zakładać, że sama decyzja ubezpieczyciela pozwala dalej jeździć. Pokwitowanie może czasem zezwalać na krótkotrwałe używanie auta, ale tylko na warunkach i przez czas wskazany w dokumencie. Po jego upływie albo przy braku takiej zgody właściwym rozwiązaniem jest transport na lawecie, nie dojazd „na własne ryzyko”.
Dodatkowe badanie techniczne jest szczególnie istotne po wypadku, w którym uszkodzone zostały zasadnicze elementy nośne nadwozia, podwozia lub ramy. Dotyczy to także sytuacji, gdy stan auta wskazuje, że konstrukcja mogła zostać naruszona. Sama wymiana zderzaka lub lampy nie zawsze oznacza taki obowiązek, ale uszkodzone podłużnice, słupki, progi czy punkty mocowania zawieszenia powinny zapalić czerwoną lampkę.
Od września 2025 roku specjalistyczne dodatkowe badanie po kolizji lub wypadku kosztuje dla typowego samochodu osobowego 143 zł. Jeżeli badanie wynika z normalnego następstwa szkody z OC sprawcy albo AC, zachowuję rachunek i zgłaszam koszt ubezpieczycielowi. Ostateczny sposób rozliczenia zależy od podstawy badania i konkretnej polisy.
Naprawa po dużym uszkodzeniu wymaga dowodów
Właściciel może naprawić auto we własnym zakresie, w niezależnym warsztacie albo w ASO. Nie ma obowiązku odtwarzania samochodu według najdroższego kosztorysu ubezpieczyciela, ale efekt musi być bezpieczny i zgodny z wymaganiami technicznymi. Najtańsza naprawa nie zawsze jest naprawą opłacalną, szczególnie gdy dotyczy konstrukcji nadwozia, poduszek powietrznych lub systemów wspomagających kierowcę.
Przy poważniejszej szkodzie gromadzę zdjęcia auta przed naprawą, kosztorys, faktury za części i robociznę oraz wynik pomiaru geometrii. W samochodach wyposażonych w systemy ADAS potrzebna może być również kalibracja kamer i radarów. Pominięcie tego etapu może nie dać widocznego objawu podczas spokojnej jazdy, ale system może zareagować zbyt późno w sytuacji awaryjnej.
Przeczytaj również: Masa własna w dowodzie rejestracyjnym. Jak odczytać pole G?
Co sprawdzić przed pierwszą jazdą
- czy nadwozie ma prawidłową geometrię i nie wykazuje śladów przesunięcia konstrukcji,
- czy układ SRS nie ma błędów i czy wymieniono uszkodzone napinacze pasów,
- czy działają hamulce, światła, wycieraczki oraz systemy bezpieczeństwa,
- czy nie ma wycieków płynów i uszkodzeń przewodów paliwowych lub wysokiego napięcia,
- czy wykonano wymagane dodatkowe badanie techniczne.
Po prawidłowo przeprowadzonej naprawie samochód może normalnie wrócić do ruchu, ale jego historia pozostanie ważna przy późniejszej sprzedaży. Kupujący powinien wiedzieć o szkodzie i zakresie napraw. Ukrywanie poważnego wypadku, zwłaszcza gdy auto ma ślady napraw konstrukcyjnych, może prowadzić do sporu o rękojmię i odpowiedzialność sprzedającego.
Decyzja ubezpieczyciela ma skutki finansowe i praktyczne
Jeżeli zatrzymujesz pojazd po wypłacie odszkodowania, musisz sam pokryć różnicę między kwotą odszkodowania a rzeczywistym kosztem naprawy. To może być rozsądne przy samochodzie, który ma zadbane wnętrze, dobry silnik i łatwo dostępne części. Przy pojeździe zalanym, spalonym albo z naruszoną kabiną pasażerską ryzyko rośnie zdecydowanie szybciej niż szansa na oszczędność.
Nie każdy ubezpieczyciel potraktuje naprawione auto identycznie przy późniejszym AC. Firma może wymagać oględzin, zdjęć, dodatkowej dokumentacji albo zastosować inną wycenę pojazdu. Przy odnowieniu polisy warto sprawdzić, czy zakres ochrony obejmuje samochód po szkodzie całkowitej i w jaki sposób ustalana jest jego wartość.
Samo uznanie szkody całkowitej nie oznacza wyrejestrowania auta. Wyrejestrowanie następuje w innych sytuacjach, między innymi po przekazaniu pojazdu do stacji demontażu, trwałej utracie, kradzieży, wywozie za granicę albo wycofaniu z obrotu. Jeżeli samochód pozostaje zarejestrowany, obowiązek utrzymania ciągłości OC co do zasady nadal istnieje.
Osobnej uwagi wymaga samochód w leasingu lub z kredytem. Właścicielem może być finansujący, dlatego decyzja o zatrzymaniu wraku, jego sprzedaży lub naprawie nie zawsze należy wyłącznie do użytkownika. Zanim zaakceptujesz rozliczenie, sprawdź umowę finansowania i ustal, kto ma prawo decydować o pozostałościach.
Najbezpieczniejszy plan po decyzji o szkodzie całkowitej
Najpierw poproś ubezpieczyciela o pełną kalkulację wartości auta przed szkodą, kosztów naprawy i wartości pozostałości. Potem ustal, czy dowód rejestracyjny został zatrzymany i czy potrzebujesz dodatkowego badania. Dopiero po tych dwóch krokach ma sens decyzja, czy naprawa jest technicznie bezpieczna i finansowo rozsądna.
Jeśli samochód ma uszkodzone elementy nośne, poduszki powietrzne lub instalację wysokiego napięcia, nie opieraj się wyłącznie na oględzinach „na oko”. Niezależny rzeczoznawca i dobry warsztat blacharsko-pomiarowy mogą kosztować kilkaset złotych, ale często chronią przed wydaniem kilku lub kilkunastu tysięcy na auto, którego nie da się prawidłowo odbudować.
W skrócie, dalsze użytkowanie pojazdu po szkodzie całkowitej jest możliwe, lecz tylko wtedy, gdy samochód faktycznie spełnia wymagania bezpieczeństwa i formalnie pozostaje dopuszczony do ruchu. O tym, czy można nim jeździć, decyduje stan techniczny oraz dokumenty, a nie sama wysokość odszkodowania.